Новости Крыма | КрымPRESS: последние новости и главные события

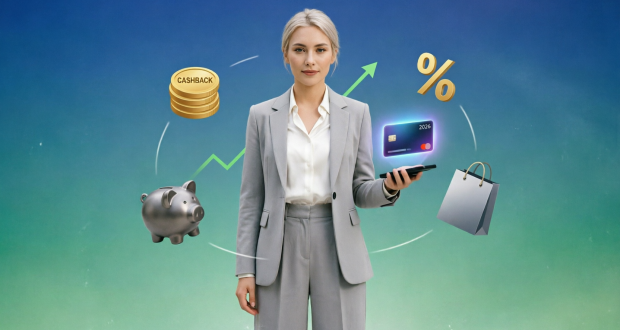
В последние месяцы на финансовом рынке наблюдается фундаментальный сдвиг, который напрямую затрагивает кошельки миллионов граждан. Банки все чаще пересматривают условия обслуживания, корректируют сетки кешбэка и внедряют новые комиссии, реагируя на макроэкономические вызовы. Для обычного человека это означает лишь одно — стратегия «получил карту и забыл» окончательно устарела. Если раньше клиенту было достаточно просто оформить пластик для получения зарплаты или пенсии, то сегодня даже базовая виртуальная карточка требует осознанного подхода к выбору тарифа, процентов на остаток и категорий повышенного вознаграждения.
Новостные ленты регулярно пестрят заголовками об изменении банковских оферт и запуске новых экосистемных сервисов. Аналитики отмечают, что 2026 год стал переломным: банки больше не конкурируют просто за счет красивого дизайна пластика, они борются за внимание клиента с помощью алгоритмов искусственного интеллекта и гиперперсонализированных бонусов. В этом материале мы подробно разберем, как не стать жертвой скрытых условий, какие лайфхаки используют продвинутые пользователи для максимизации прибыли и какие продукты сейчас доминируют на рынке, опираясь на свежую аналитику и экспертные оценки.
Базовые критерии: как выбрать карту под свои задачи
Прежде чем заказывать выпуск пластика или скачивать приложение для цифрового аналога, нужно честно ответить на вопрос: где и как вы тратите деньги? Универсальной карты, которая одинаково хорошо подходила бы студенту, домохозяйке и фрилансеру, не существует. Финансовые консультанты в этом году рекомендуют опираться на несколько ключевых параметров, которые реально влияют на итоговую выгоду и помогают избежать скрытых расходов.
- Стоимость обслуживания и условия бесплатности. Многие финучреждения маскируют реальные расходы. Карта может позиционироваться как абсолютно бесплатная, но только при условии совершения покупок от пятнадцати тысяч рублей в месяц или при наличии подключенной платной страховки. Всегда внимательно читайте сноски в договоре, чтобы не столкнуться с неожиданными списаниями.
- Процент на остаток. В условиях сохраняющейся высокой ключевой ставки Центрального Банка это один из самых важных пунктов. Если вы храните на счете подушку безопасности, она должна приносить доход, который хотя бы частично компенсирует реальную инфляцию и защищает ваши сбережения от обесценивания.
- Сетка кешбэка и категории. Обратите внимание на то, как именно банк формирует вознаграждение. Где-то это жесткий выбор из трех предложений, а где-то — автоматический подбор на основе вашего профиля трат с помощью нейросетей, что гораздо удобнее и позволяет получать бонусы именно там, где вы тратите больше всего.
- Лимиты и комиссии за переводы. Снимаете наличные или регулярно переводите деньги по номеру телефона другим людям? Убедитесь, что лимиты на эти операции соответствуют вашим потребностям, иначе вы будете платить существенную комиссию за использование собственных средств, что сведет на нет всю пользу от кешбэка.
О чем молчат банки: скрытые условия и финансовые ловушки
Чтобы защитить свой бюджет, необходимо знать о нескольких хитростях, которые банки часто упускают в рекламных буклетах. Первая и самая частая ловушка — это платное СМС-информирование. Часто банк предлагает продукт с бесплатным обслуживанием, но по умолчанию подключает услугу мобильных уведомлений, за которую через месяц спишет деньги. Опытные пользователи сразу отключают платные сервисы в настройках, поскольку бесплатных пуш-уведомлений в смартфоне вполне достаточно для контроля за операциями.
Вторая хитрость связана со снижением процента на остаток. Банк может рекламировать начисление десяти процентов годовых, но это условие будет действовать только на сумму до ста тысяч рублей. Все средства, превышающие этот лимит, будут лежать на счете без какого-либо дохода. Третий нюанс касается самого кешбэка. Иногда повышенное вознаграждение начисляется не живыми рублями, а бонусными баллами, которые можно потратить только у узкого круга партнеров или обменять на товары с огромным дисконтом. Всегда отдавайте предпочтение рублевому кешбэку, который можно вывести на любой счет и использовать по своему усмотрению.
Еще один важный нюанс касается комиссий за снятие наличных в сторонних банкоматах. Некоторые банки позволяют снимать деньги без комиссии только в собственных устройствах, которых может не быть в вашем районе. Это вынуждает клиентов либо искать нужные банкоматы, либо платить процент от суммы снятия, что особенно ощутимо при снятии крупных сумм.
Математика выгоды: лайфхаки для продвинутых пользователей
Как превратить обычный платежный инструмент в полноценный инструмент заработка? Существует несколько проверенных стратегий, которые легко внедрить в повседневную жизнь и которые не требуют глубоких финансовых знаний, но при этом дают ощутимый результат в конце года.
- Стратегия дробления расходов. Не пытайтесь найти одну карту, которая дает максимальный процент на все покупки. Математически выгоднее иметь два или три продукта под разные задачи. Например, первая карта дает повышенный процент на супермаркеты и заправки, вторая начисляет процент на остаток и дает базовый кешбэк на все остальное, а третья используется исключительно для покупок в конкретном маркетплейсе-партнере. Переключение между ними в смартфоне занимает секунды, но в конце года вы получаете ощутимую прибавку к семейному бюджету.
- Автоматическое округление трат. Многие современные банковские приложения позволяют настроить функцию округления покупок. Если вы купили кофе за сто восемьдесят пять рублей, банк спишет двести, а пятнадцать рублей автоматически отправит в специальную копилку с начислением процента на остаток. Это абсолютно незаметный и безболезненный способ сформировать серьезные накопления за несколько месяцев, не ограничивая себя в повседневных тратах.
- Охота за эксклюзивными категориями. В начале каждого месяца банки публикуют обновленные категории кешбэка. Заведите полезную привычку заходить в приложение первого числа и выбирать те категории, которые максимально совпадают с вашими плановыми тратами. Если вы планируете покупать одежду или оплачивать ЖКХ, выбирайте именно эти пункты, чтобы получить максимальную отдачу от обязательных расходов, которые вы в любом случае понесете в этом месяце.
Аналитика рынка: обзор лучших предложений 2026 года
Чтобы понять, кто сейчас задает тренды на финансовом рынке, мы проанализировали предложения крупнейших игроков и выделили несколько ключевых сегментов, которые наиболее востребованы среди населения в текущих экономических реалиях.
Абсолютным лидером по количеству выдач остаются универсальные экосистемные карты. Они идеально подходят для тех, кто тратит много и разнообразно. Такие продукты предлагают кешбэк до пяти процентов в выбираемых категориях и до тридцати процентов у партнеров экосистемы. Обслуживание часто становится бесплатным при совершении покупок на определенную сумму, а процент на остаток может достигать двенадцати процентов, что делает их отличной заменой классическим вкладам для хранения оперативных средств.
Второй крупный сегмент — это молодежные и студенческие продукты. Банки активно борются за аудиторию до двадцати пяти лет, предлагая им карты с упрощенным дизайном и кешбэком до десяти процентов на развлечения, видеоигры, стриминговые сервисы и доставку еды. Обслуживание таких карт всегда бесплатное, что привлекает школьников и студентов, хотя процент на остаток по ним обычно не начисляется, так как банки делают ставку на долгосрочное привлечение молодой аудитории.
Третий сегмент представлен премиальными и тревел-картами. Они созданы для путешественников и бизнесменов, предлагая мили, бесплатные бизнес-залы в аэропортах и консьерж-сервис. Кешбэк здесь начисляется на авиабилеты и отели, а стоимость обслуживания компенсируется либо большими тратами, либо наличием крупного остатка на других счетах клиента в этом же банке, что делает их выгодными для состоятельных граждан.
Четвертый заметный сегмент — это карты для автомобилистов. Они предлагают повышенный кешбэк на заправках, мойках и в автосервисах. Для тех, кто проводит за рулем много времени, такие продукты становятся настоящим спасением, позволяя экономить на обязательных транспортных расходах, которые составляют значительную часть ежемесячного бюджета многих семей.
Отдельно стоит выделить социальные карты и пенсионные продукты. Они ориентированы на людей старшего возраста и получателей пособий. Здесь нет сложных категорий и условий бесплатности: обслуживание всегда нулевое, а кешбэк начисляется на все покупки или на социально значимые категории, такие как аптеки и продуктовые магазины, что делает их максимально прозрачными и удобными для пенсионеров.
Тренды 2026 года: нейросети и новые форматы безопасности
Аналитики отмечают, что рынок дебетовых карт окончательно переходит в фазу гиперперсонализации. Если пять лет назад банк предлагал всем одинаковые условия, то теперь алгоритмы на базе искусственного интеллекта анализируют ваши траты и предлагают индивидуальные бонусы в реальном времени. Купили билет на концерт? В следующем месяце банк может предложить повышенный кешбэк на развлечения или доставку еды, адаптируя предложения под ваш текущий образ жизни.
Параллельно развивается биометрическая оплата. Оплата «по лицу» на кассах и в транспорте становится стандартом, что делает физическое присутствие карты вообще не обязательным. Физический пластик заказывают всё реже, предпочитая платить смартфоном, часами или просто с помощью биометрии. Это снижает издержки банков на эмиссию, что позволяет им направлять высвободившиеся средства на улучшение условий по кешбэку для цифровых пользователей.
Кроме того, активно внедряются технологии токенизации, которые делают каждую транзакцию уникальной и защищенной. Даже если злоумышленники перехватят данные, они не смогут использовать их повторно, так как токен привязан к конкретному устройству и одноразовому криптографическому ключу, что кардинально повышает уровень защиты клиентских средств.
Безопасность: как защитить свои деньги в цифровую эпоху
Поскольку карта теперь представляет собой не просто кусок пластика в кошельке, а цифровой ключ ко всем вашим финансам, правила безопасности претерпели серьезные изменения. Мошенники становятся изощреннее, используя методы социальной инженерии и фишинга, поэтому каждый владелец счета должен соблюдать базовые правила цифровой гигиены, чтобы не потерять свои сбережения.
- Установка жестких суточных лимитов. В настройках мобильного приложения можно и нужно ограничить максимальную сумму для снятия наличных или совершения онлайн-покупок. Если данные вашей карты попадут к мошенникам, они не смогут вывести все деньги сразу, что даст вам время на блокировку счета и связь с поддержкой банка для оспаривания операций.
- Разделение финансовых потоков. Никогда не храните все сбережения на той карте, которой оплачиваете покупки в интернете или привязываете к различным сервисам. Для онлайн-шопинга заведите отдельную карту с нулевым балансом и пополняйте ее только непосредственно перед совершением покупки, чтобы минимизировать риски в случае утечки данных.
- Использование одноразовых цифровых продуктов. Если вы регистрируетесь на новом сайте, привязываете карту к непроверенному сервису или хотите попробовать новый сервис подписок, выпустите временную цифровую карту в приложении банка. После совершения покупки или окончания тестового периода ее можно мгновенно заблокировать или удалить, полностью исключив риски несанкционированных списаний в будущем.
Резюме: финансы требуют осознанного подхода
С тегами: обзорБольше по теме: