 Новости Крыма | КрымPRESS: последние новости и главные события

Финансовые трудности могут настигнуть каждого. Когда долговая нагрузка становится неподъемной, единственным законным выходом часто оказывается банкротство физических лиц. Эта процедура позволяет легально списать кредиты, микрозаймы, налоги и долги по коммунальным платежам. Однако процесс признания финансовой несостоятельности требует тщательной подготовки, глубокого анализа ситуации и понимания всех подводных камней. Законодательство регулярно обновляется, и малейшая ошибка в документах может привести к затягиванию сроков, отказу суда или к потере имущества без желаемого списания задолженностей.
Первый и самый важный шаг на пути к финансовой свободе — объективная оценка текущей ситуации профильным специалистом. Не стоит пытаться разобраться в хитросплетениях закона самостоятельно, гораздо надежнее заручиться поддержкой опытных экспертов еще до официальной подачи заявления — https://kvadratkurilina.ru/konsultatsiya-yurista-onlayn-po-telefonu/. Своевременный диалог с квалифицированным юристом поможет выстроить грамотную стратегию защиты активов и избежать роковых ошибок на самом старте.
Когда стоит задуматься о банкротстве
Процедура списания долгов доступна гражданам в двух форматах: через арбитражный суд и в упрощенном внесудебном порядке через МФЦ. Вы обязаны подать на банкротство, если общая сумма задолженности превысила пятьсот тысяч рублей, а просрочка по платежам составляет более трех месяцев. При этом закон оставляет право инициировать процесс и при меньшей сумме долга, если вы объективно предвидите свою скорую неплатежеспособность и можете доказать это документально. Например, при серьезном заболевании или резкой потере основного источника дохода не нужно ждать начала исполнительных производств и звонков от навязчивых коллекторов. Главный критерий — это невозможность обслуживать долговые обязательства, когда после внесения всех ежемесячных взносов у вас на руках остается сумма меньше официального прожиточного минимума.
С чего начать процесс освобождения от долгов
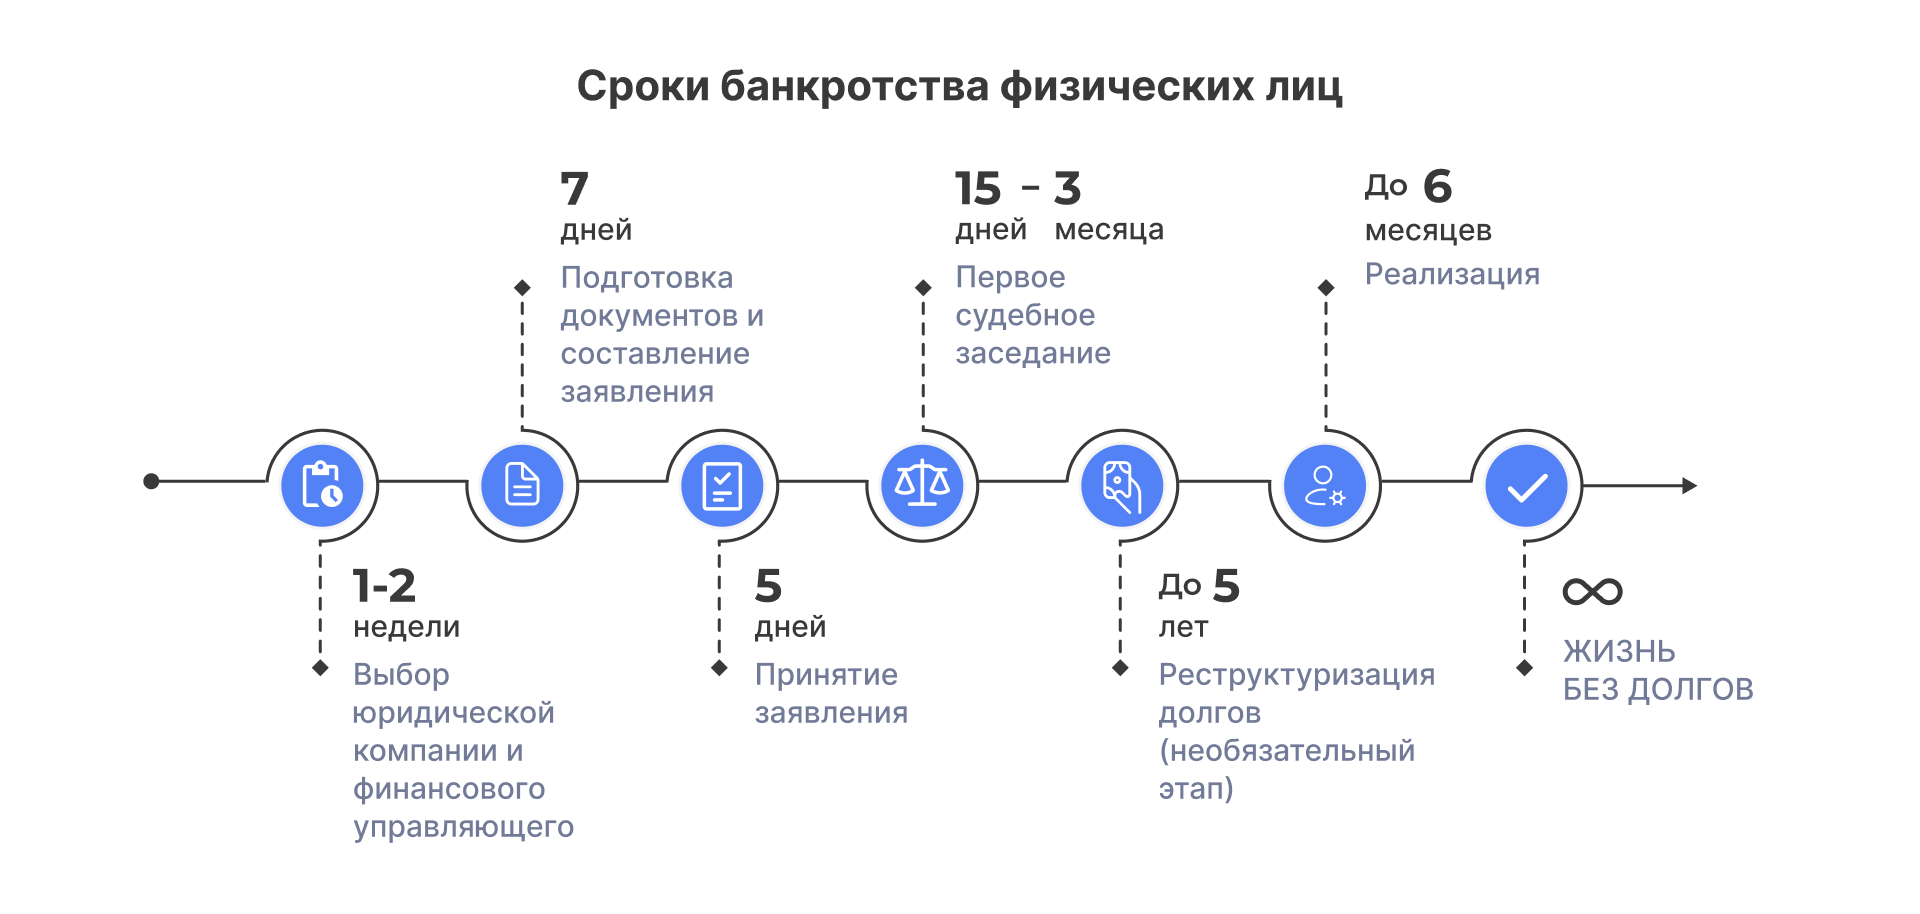
Запуск процедуры требует предельно скрупулезного подхода к сбору информации, так как суд должен увидеть абсолютно прозрачную картину ваших финансов. Базовый алгоритм начальных действий выглядит следующим образом:
-
Сбор полного пакета документов. Вам потребуются личные документы, все кредитные договоры, справки о доходах, детализированные банковские выписки, а также документы на имеющееся имущество (недвижимость, автомобили, земельные участки).
-
Выбор саморегулируемой организации (СРО) арбитражных управляющих. Финансовый управляющий — это ключевая фигура в деле. Именно он будет распоряжаться вашими банковскими счетами, оценивать имущество и вести официальные переговоры с кредиторами.
-
Составление и подача заявления. Документ направляется в арбитражный суд строго по месту жительства. В нем необходимо максимально полно и честно изложить объективные причины ухудшения вашего финансового положения.
Как правильно оценить риски и возможные потери
Многие должники ошибочно полагают, что банкротство — это процедура, которая просто аннулирует долги без каких-либо последствий. В реальности это сложный судебный механизм. Главный риск заключается в реализации имущества. Продаже на торгах подлежат автомобили, дачи, гаражи, ценные бумаги и предметы роскоши. Единственное жилье (если оно не находится в залоге) обладает исполнительским иммунитетом, и его не заберут. Однако ипотечная квартира будет неизбежно выставлена на торги, даже если в ней официально прописаны несовершеннолетние дети.
Кроме того, на протяжении всей процедуры ваши банковские счета будут заблокированы. Вы сможете ежемесячно распоряжаться только суммой в размере прожиточного минимума на себя и своих иждивенцев. Все сделки по продаже, обмену или дарению имущества за последние три года будут тщательно проверены финансовым управляющим. Если суд сочтет их подозрительными или ущемляющими права кредиторов, такие сделки оспорят, а проданное имущество вернут в общую конкурсную массу.
Жизнь после банкротства: ключевые ограничения
После успешного завершения процедуры наступает период финансового оздоровления. Вы сможете официально работать, открывать новые счета и свободно выезжать за границу. Однако профильный закон устанавливает ряд временных ограничений, к которым нужно быть готовым:
-
В течение пяти лет вы не сможете вновь объявить себя банкротом, а при оформлении новых кредитов или займов обязаны официально информировать банки о своем статусе банкрота.
-
В течение трех лет строго запрещено занимать руководящие должности (например, быть учредителем или генеральным директором компании), а для кредитных и финансовых организаций этот ограничительный срок увеличен до десяти лет.
Банкротство — это не клеймо, а эффективный и законный цивилизованный инструмент решения финансовых проблем. Грамотная предварительная оценка всех сопутствующих рисков, тщательная подготовка документов и предельная честность перед судом позволят пройти этот путь уверенно, навсегда избавившись от непосильных долгов и начав жизнь с чистого финансового листа.
С тегами: обзорБольше по теме:


